
Plataforma
Un cerebro de precios, una voz de IA y los rieles para desplegar ambos.
Por prestatario, el motor evalúa de 10⁶ a 10⁸ microcálculos y devuelve los 15 mejores escenarios por costo total del financiamiento. El agente los explica. La plataforma lleva ambos a cualquier canal en días.
82 dimensiones de configuración de primer orden
Los tensores de orden superior (p. ej., la tabla de seguro ADI de 5 ejes) cuentan como una línea cada uno.
El problema, formalmente
X ∈ ℝ⁸²        borrower + project vector
O ≈ 4,000       offers across 12 banks
T = {1…30}      terms, monthly steps
I = {periodic, single, capitalized}
C = 18 toggles  deferral, step-rate, …

rank_k  P(o,t,i,c,X)   s.t. elig(o,X)
 → payment · total cost · APR · down payment
   · amortization · aids resolved
Formulación completa, explorador interactivo y mapa de calor de 625 pares
Solo los préstamos dobles y triples cruzan 25 × 25 pares de plazos por cada par de tasas. Por eso las hojas de cálculo y las herramientas de un solo banco no superan el 30% de fiabilidad.
Arquitectura del agente
La IA avanza a la velocidad de la IA. El motor, a la velocidad bancaria. Nunca se bloquean entre sí.
Cuatro componentes de ejecución detrás de tres capas de aislamiento. Cada cambio tiene un radio de impacto conocido.
SIP, RTP, cancelación de eco, barge-in
WebSocketIntención, herramientas, modos, armado del resumen. Sin estado.
REST + JWTMemoria, contexto multicanal, bloqueos de idempotencia
RedisFuente de verdad de cada cifra financiera
REST · MySQL read-onlyEl agente puede leer el motor, nunca modificarlo.
chat() · structured() · tool_response(). Cambiar de proveedor es un cambio de configuración.
Cada capacidad es un plugin con manifiesto y kill switch.
Chat de texto
Widget web, WhatsApp. Listas de ofertas, chips. Latencia <2s.
Voz entrante
El cliente llama al número del banco. Formato breve, barge-in respetado.
Voz saliente
Llamada proactiva a un prospecto precalificado. Recorrido guiado en 6 fases.
Simulación avanzada
Capa opcional para recopilación exhaustiva del caso y un resumen formal.
Control de lanzamiento
15 prestatarios canónicos. Todos deben aprobar.
Antes de cada versión, un agente simulador recorre de principio a fin cada uno de los 15 perfiles de prestatario. Siete verificaciones binarias por perfil. Un solo fallo bloquea el despliegue.
- Perfil correcto detectado
- Preguntas correctas
- Herramientas correctas invocadas
- Cálculos correctos
- Ofertas coherentes
- Idioma respetado
- Resumen final completo
| Categoría | Perfiles canónicos |
|---|---|
| Asalariados | P01 empleo fijo · P02 bonos/comisiones · P03 alto directivo · P04 ventas de campo |
| Sector público | P05 funcionario · P06 militar · P07 jubilado público · P08 jubilado privado |
| Independientes | P09 profesión liberal · P10 comerciante/artesano · P11 autoempleado |
| Directivos | P12 director de empresa · P13 socio mayoritario |
| No residentes | P14 Europa · P15 Norteamérica / Golfo |
Despliegue
Un backend. Todos los puntos de contacto.
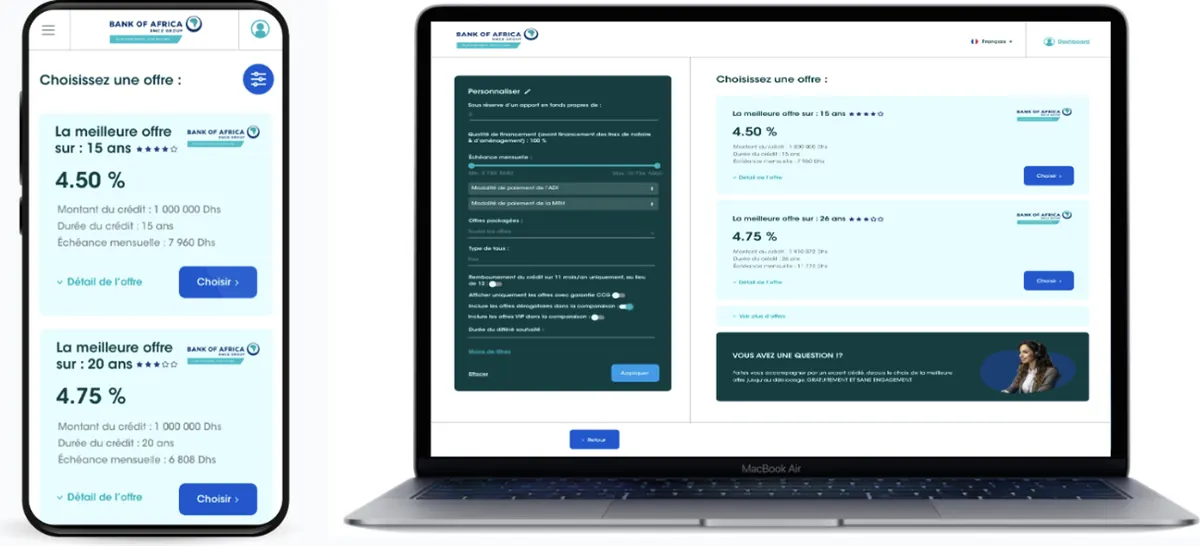
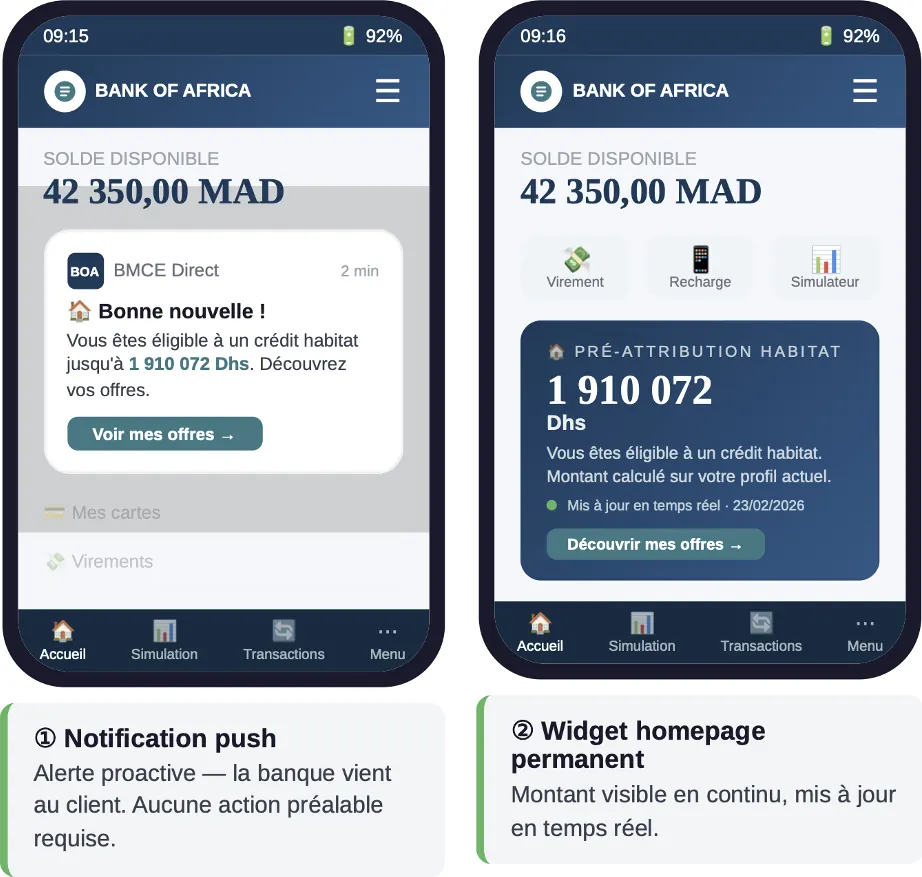
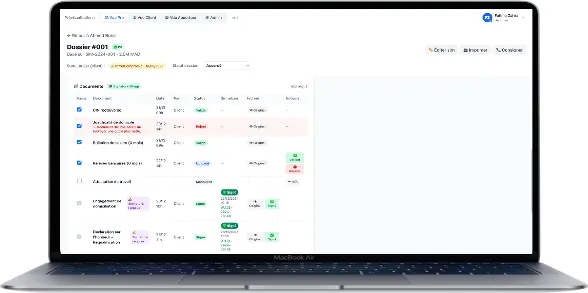
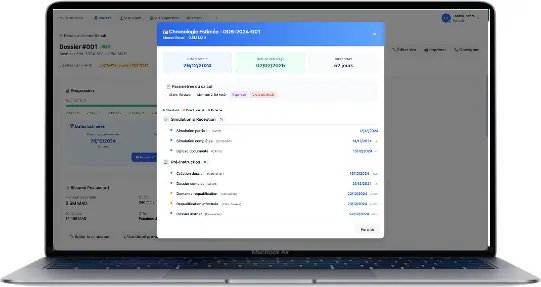
Web
Sitio institucional y landing pages dedicadas para adquisición pagada.
App móvil
WebView o SDK nativo dentro de la app de banca móvil.
Sucursal y quiosco
Interfaz para el banquero y quiosco para el cliente con avatar.
Socios inmobiliarios
Simulador co-branded en sitios de desarrolladores y brókeres.
Intranets de empleadores
Widget con datos del convenio precargados.
Fundaciones y programas
Servicios web de elegibilidad directos con programas de vivienda.
| Desarrollo interno o proveedor genérico por RFP | AFDAL | |
|---|---|---|
| Tiempo hasta la primera simulación | 12–18 meses para una v1 parcial | De minutos a horas por canal |
| Cobertura del catálogo | 1–2 alternativas presentadas | 100% del catálogo, 15–20 alternativas clasificadas |
| Cambios de reglas | Nuevo ticket de desarrollo y cotización cada vez | Back office sin código, autogestionado por el banco |
| Rango de costo | $2M–$20M+ en 3–5 años | Licencia SaaS anual, todo incluido |
| Hoja de ruta | Solo lo que pedía el RFP | Versiones continuas para cada banco |